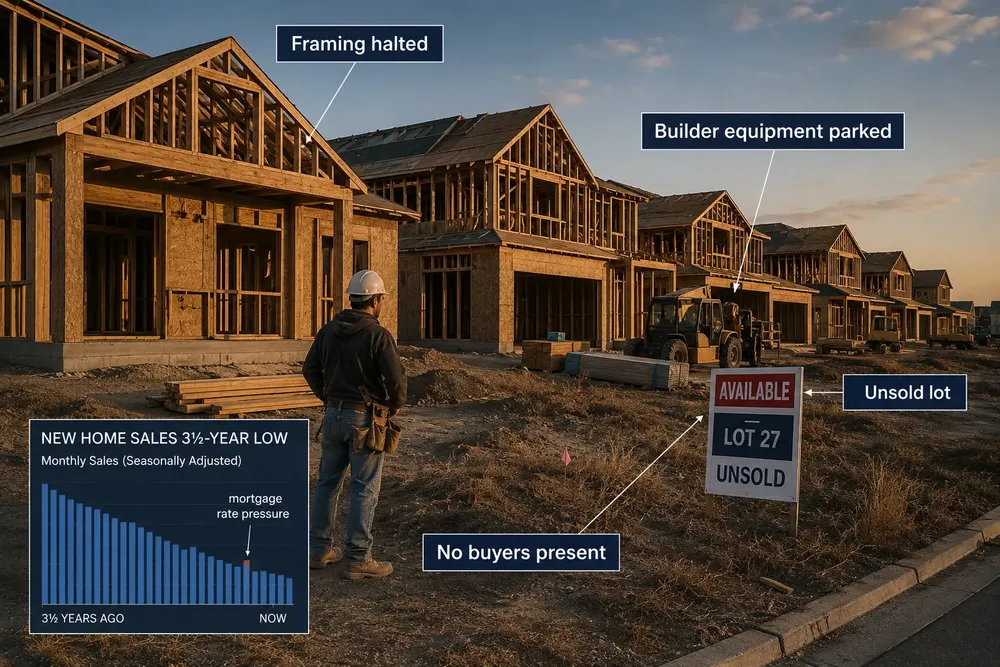
米国の戸建住宅着工件数は 7月に9.9%減少し、季節調整済み年率換算で80万8000戸となり、2022年11月以来の低水準となった。また、全住宅タイプの建設件数も12.4%減少し、7%近辺の住宅ローン金利によって既に制約を受けている市場に、さらなる弱さの指標が加わった。最新の 国勢調査データ によると、戸建住宅の建設は前年同月比で15.7%減少しており、 ロイター通信は 、既存住宅の契約保留件数も7月に2.3%減少したと報じた。
これらの数字は、住宅市場が抱える特異な問題を示している。米国では、住宅の長期的な不足と、新規建設に対する短期的な需要の低迷が同時に発生しているのだ。建設業者は、理論上住宅を必要とするアメリカ人の数ではなく、現在の価格と融資コストで住宅を購入できる世帯の数に基づいて行動する。住宅ローン金利が高すぎて買い手が市場から遠ざかる場合、構造的な住宅不足が必ずしも月々の販売件数や建設件数の好調につながるわけではない。.
しかし、それとは対照的な兆候も一つあった。一戸建て住宅の建築許可件数は2.5%増加し、年率換算で89万4000件となった一方、全住宅タイプの建築許可件数は5%増加し、144万3000件に達した。これは、建設業者が将来の開発計画を放棄していないことを示唆している。彼らは、資金調達状況が改善すれば着工できるプロジェクトを維持しつつ、一部の計画を実際の建設段階に移行させるのを遅らせているのだ。.
住宅ローン金利は住宅購入の負担能力を変えたが、住宅需要は減っていない。
30年固定金利住宅ローンの平均金利は依然として約 6.7%、パンデミック期の極めて低金利な時期に住宅を購入または借り換えた多くの住宅所有者が利用できた金利の2倍以上となっている。フレディマックの週次 住宅ローン調査は、 資金調達の制約を最も明確に示している。現在の水準付近での比較的小さな変動でさえ、住宅購入に必要な支払額に大きな影響を与えるのだ。
40万ドルを借り入れる世帯の場合、金利6.7%の30年ローンでは、固定資産税、保険料、管理費を除く元利合計で月々約2,580ドルの返済が必要となります。一方、金利が3%であれば、同じローンでも月々の返済額は約1,686ドルとなります。住宅価格や借入額を変えなくても、この差額は毎月約900ドルにもなります。.
この計算は、住宅購入希望者に直接影響を与えるだけでなく、供給も抑制する。何百万もの既存の住宅所有者は、現在の市場金利をはるかに下回る金利で住宅ローンを組んでいる。そのため、住宅を売却するということは、低金利の融資を放棄し、代替物件のために大幅に金利の高いローンを組むことを意味する。経済学者は、この効果を住宅ローン金利の「固定化」と表現することが多い。つまり、本来なら引っ越しを検討していた所有者も、融資の負担が大きすぎるために、今の場所に留まることになるのだ。.
その結果は矛盾しているように見えるかもしれない。金利が高いと、買い手は以前ほど高額な住宅を購入できなくなるため需要が弱まる一方、現在の所有者は売却をためらうため供給も制限される。そのため、価格は取引量ほど急激に下落するとは限らない。.
建設業者は、長期的な供給不足の中で、短期的な在庫問題に直面している。
着工件数の減少は、建設業者が既に販売可能な在庫を抱えていることも反映している。完成住宅の引き渡しに時間がかかる中、建設会社は新たな区画や開発段階を追加することが経済的に理にかなっているかどうかを判断しなければならない。ネイションワイドのシニアエコノミスト、ベン・エアーズ氏は ロイター通信 、住宅ローン金利が既存在庫の解消に役立つほど低下するまで、建設業者は大規模な新規投資に消極的な姿勢を続けるだろうと語った。
これは、国内に住宅がもっと必要だという推計を否定するものではありません。 住宅需要と実質的な購買需要は、異なる経済概念であること。世帯は住宅を必要としていても、住宅購入に必要な住宅ローンを組む資格がない場合があります。大都市圏では、人口に対して住宅が不足している一方で、同じ地域の建設業者は現在の価格では十分な販売数を確保できない状況に直面している可能性があります。
住宅建設業者は、そのギャップを埋めるために、住宅ローン金利の引き下げ、諸費用補助、その他のインセンティブをますます活用するようになっている。大手建設業者は個人住宅所有者よりも資金面で余裕があり、融資を補助できることが多いため、こうした優遇措置によって新築住宅は既存住宅よりも競争力を高めることができる。.
しかし、インセンティブには限界がある。購入者が将来的に金利が下がると予想したり、優遇措置を受けても月々の支払額が資格基準額を超え続ける場合、建設業者は新規着工のペースを落とす理由がある。.
既存住宅の活動は、反対側からも同じ制約を示している。
ロイター通信が報じた数字によると、中古住宅の売買契約件数は7月に2.3%減少し、1月以来の最低水準となった。全米不動産協会(NAR)のチーフエコノミスト、ローレンス・ユン氏は、住宅ローン金利が夏の販売シーズン中に年間最高水準に達したことが、買い手にとって重荷となっている要因の一つだと指摘した。
しかしながら、市場は以前ほど売り手にとって有利な状況ではなくなってきている。多くの市場で住宅の売却に時間がかかるようになり、希望価格を上回る入札は減り、在庫状況は10年ほど前に見られたような深刻な不足状態から改善している。とはいえ、これらの変化はいずれも、都市圏や地域によって住宅事情が大きく異なるため、全国的な価格調整を自動的に引き起こすものではない。.
地域差は重要だ。雇用と人口が急速に増加し、土地供給が限られ、建設が制限されている都市は、パンデミック時代の移住が鈍化し、新たな住宅地開発によって在庫が大幅に増加した市場とは全く異なる動きをする可能性がある。.
したがって、国の統計は方向性を示すものであり、個々の地域市場を示すものではない。.
7月の許可件数増加は、1ヶ月の急減を崩壊と勘違いしてはならない理由である。
月間住宅着工件数は変動が大きく、修正される可能性があり、国勢調査局は多くの月間変動について比較的広い統計的信頼区間を報告している。したがって、7月の減少は、住宅建設が新たな崩壊期に入ったという単独の宣言として扱うのではなく、他の証拠と併せて検討する必要がある。.
しかし、より広範な傾向を無視することは難しい。戸建て住宅の着工件数は3年以上ぶりの低水準に達した。前年比で建設件数は大幅に減少した。中古住宅の売買契約件数も減少した。住宅ローン金利は依然として高水準にある。これらの指標を総合すると、住宅セクターが近年の生産能力を下回る状態で稼働していることがわかる。.
許可証の存在は、より深刻な結論を出すことを慎重に検討すべき主な理由である。建設業者は依然として将来の住宅建設のための許可を求めており、これは資金調達状況が改善すれば需要が再燃する可能性があると彼らが考えていることを示唆している。.
したがって、決定的な制約は、住宅を欲しがるアメリカ人がいないことではなく、その欲求を月々の支払いに換算する際のコストにある。.
住宅ローン金利、住宅価格、世帯収入、あるいはこれら3つのいずれかの組み合わせが大きく変化するまでは、住宅市場は不安定な均衡状態が続く可能性がある。つまり 、買い手は住宅を必要とし、建設業者は住宅を建設でき、既存の所有者は住宅を売却できるにもかかわらず、同時に経済的に理にかなう取引件数は減少していくという状況が続く。