
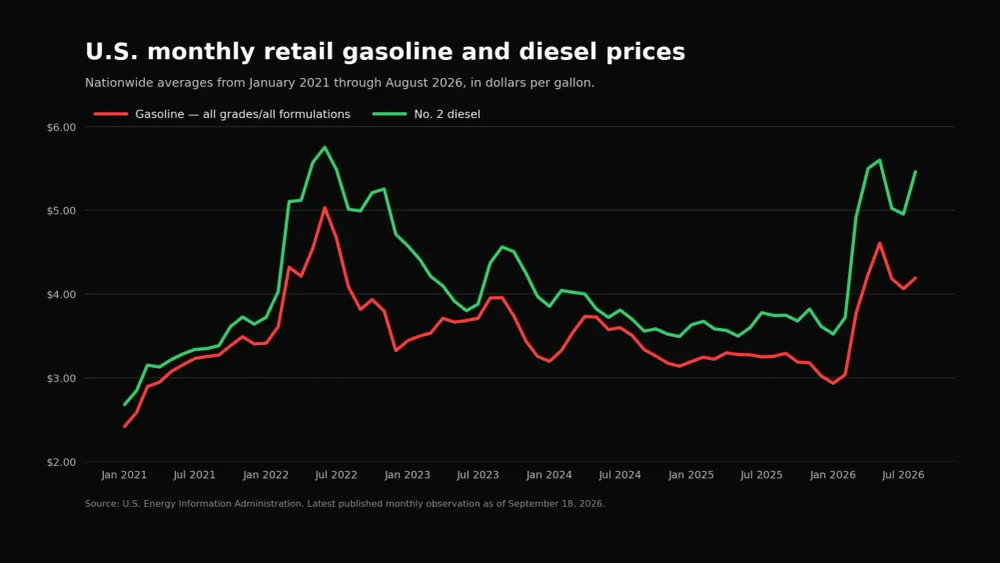
米国エネルギー情報局(EIA)の最新データによると、9月14日の全米における高速道路用ディーゼル燃料の小売価格は1ガロンあたり6.285ドルに達し、ガソリン全グレードの平均価格は4.455ドルに上昇した。これらの数値には税金が含まれており、2週間でディーゼル燃料は68.6セント、ガソリンは24.8セントの値上がりとなった。
同調査によると、レギュラーガソリンの平均価格は1ガロンあたり4.319ドルだった。付随するグラフで使用されている、より広範な全グレードの指標(過去の系列との一貫性を保つため)には、レギュラー、ミッドグレード、プレミアム燃料が含まれる。EIAが発表した8月の月間平均価格は、ガソリンが4.192ドル、ディーゼルが5.462ドルで、前年同月のそれぞれ3.258ドルと3.744ドルと比較すると上昇している。.
これらの価格上昇は関連しているものの、全く同じではない。どちらの燃料も、世界的な供給混乱によって生じた原油価格の上昇を吸収している。ディーゼル燃料は、精製された原油そのものの深刻な不足にも直面しており、トラック運送会社、農家、建設会社、そして消費者は、原油価格だけでは説明できない価格プレミアムに晒されている。.
原油は一般的な圧力として戻ってきた
ガソリンとディーゼルの小売価格において、原油価格は最大の変動要因である。原油価格の最近の上昇は、燃料が製油所やガソリンスタンドに届く前の、上流段階から始まっている。EIA(米国エネルギー情報局)の9月の 市場見通し。
米国エネルギー情報局(EIA)は、2026年8月までの期間に世界の石油在庫が約4億バレル減少したと推定している。同局の計算によると、第2四半期の在庫減少率は平均で1日あたり390万バレルであり、第3四半期にはさらに1日あたり300万バレル、第4四半期には170万バレル減少すると予測している。.
この在庫減少は、消費量が即時利用可能な生産量と供給量を上回っている市場状況を反映している。また、通常は供給途絶を吸収しつつ価格の急激な変動を招かない在庫緩衝材がなくなることも意味する。貯蔵原油が不足すると、買い手は現在の生産量をめぐってより激しく競争し、原油価格と製油所が支払う卸売価格が上昇する。.
米国の原油生産量は崩壊していない。米エネルギー情報局(EIA)は、2026年の国内原油生産量を日量平均1380万バレルと予測しており、これは2025年の1370万バレルを上回る。しかし、原油価格は世界市場で決定される。米国産原油の増産は、国際的な供給不足の影響を緩和する一方で、米国の自動車運転者を完全にその影響から切り離すことはできない。.
中東情勢の混乱により供給量が減少
差し迫った地政学的圧力は、2つの主要な海上輸送路に集中している。EIAの報告によると、ホルムズ海峡とバブ・エル・マンデブ海峡を通じた原油輸出が依然として制限され変動しているため、8月の原油生産停止量は1日平均670万バレルとなり、7月の500万バレルから増加した。.
同機関は、今回の混乱の一因として、ホルムズ海峡でのタンカー攻撃を受けてイランの石油輸出に対する規制が強化されたことを挙げた。また、米財務省は7月、ホルムズ海峡周辺で活動するイランの保険・海運システムに関係しているとされる企業や船舶に対し、別途 海上制裁 。
紅海を経由するサウジアラビアからの輸出も混乱した。EIAによると、サウジアラビアのヤンブー港からの8月の出荷量は7月の約半分にとどまった。生産者や貿易業者は代替パイプラインの利用、航海の長期化、船舶間の貨物積み替え、その他の輸送ルート変更などで対応しているが、こうした対策は輸送量の減少、輸送コストの増加、あるいは配送の遅延につながる可能性がある。.
EIAは、中東からの原油流入量は徐々に改善するものの、第4四半期までは依然として制約が続くと想定している。このシナリオに基づき、同機関は2026年後半のブレント原油価格を1バレル90ドル近辺と予測している。また、両水路周辺の状況変化により、予測以上に短期的な価格変動が生じる可能性もあると警告している。.
ディーゼルは、より厳しい市場環境に直面している。
9月14日時点のディーゼル価格が全グレードガソリン平均価格を1.83ドル上回ったのは、世界の軽油市場の状況を反映している。ディーゼル油、暖房油、ジェット燃料は、関連する製油所の生産量をめぐって競合している。軽油の生産量が減少したり、需要が増加したりすると、これらの価格はガソリン価格とは無関係に上昇する可能性がある。.
米国の留出油在庫は4月に過去5年間の水準を下回った。米エネルギー情報局(EIA)は、在庫が9月には1億バレルを下回り、2021年から2025年の最低水準を2026年末から2027年の大半にかけて下回ると予測している。EIAはこの減少を、中東、ロシア、中国の製油所生産量の減少と、供給が逼迫している国際市場への米国からの輸出の好調さに関連付けている。.
米国の軽油純輸出量は、2月以降毎月、過去5年間で最高水準、もしくはそれに近い水準で推移している。輸出は製油所の操業を支え、海外の顧客に供給するだけでなく、市場が逼迫している状況下では、国内の軽油価格を世界の高価格とより密接に連動させる要因にもなっている。米エネルギー情報局(EIA)は、軽油のクラックスプレッド(軽油の卸売価格と、その製造に使用される原油価格の差)が、8月から11月にかけて1ガロンあたり2ドルを超えるとの見通しを示している。.
季節的な要因によって、この不均衡はさらに強まる可能性がある。製油所は通常、秋にメンテナンスを行うため、一時的に生産量が制限される。同時に、収穫期には農業用ディーゼル燃料の使用量が増加し、冬に向けて暖房油の需要も高まり始める。その結果、生産量が減少する一方で消費量が増加する一方で、その差を埋めるための在庫が異常に少なくなる時期が生じる。.
ガソリンは、季節的な変動においてやや特殊な状況に直面する。一般的に、夏のドライブシーズンが終わると需要は緩和され、高価な夏用ガソリンから冬用ガソリンへの切り替えによって生産コストが削減される。通常であれば、これらの要因はガソリン価格に下方圧力をかけるはずだ。しかし今年は、世界の原油在庫の減少と原油供給の混乱によるコスト増が、逆の方向に作用している。.
小売価格は原油価格と完全に同期して変動するわけではありません。製油所はまず原油を製品に精製し、卸売業者はそれらの燃料をパイプラインやターミナルを通して輸送し、ガソリンスタンドは異なる時期に仕入れた在庫に基づいて価格を設定します。そのため、原油価格や製油所の利益率の変化が個々のガソリンスタンドの価格に反映される速度は異なります。輸送コスト、州税や地方税、必要な燃料配合、地域ごとの供給状況なども、全国平均価格から大きく乖離する要因となります。.
EIAの数値は、すべてのガソリンスタンドを対象とした調査ではなく、統計的な推定値です。EIAは毎週小売店を調査し、税込み価格を報告します。そして、入手可能な週ごとの推定値の単純平均として、月間および年間の数値を算出します。この違いは、変化の激しい市場においては重要です。グラフの8月の数値は完了した月を表し、9月14日の数値はこの記事で引用されているより最新の状況を示しています。.
同様の区別は、ドライバーが目にする価格が全国平均と矛盾することなく異なる場合がある理由を説明する。大気質基準に対応するために指定地域で義務付けられている改良ガソリンは、9月14日時点で全グレード平均4.816ドルだった。従来型ガソリンの平均は4.269ドルだった。どちらも全国平均4.455ドルの構成要素だが、どちらもすべての地域市場を代表するものではない。.
このグラフは、現在の上昇を文脈に沿って示している。
月次データによると、両燃料とも、月次ベースでは2022年6月のピークを下回っている。2022年6月の平均価格は、全グレードガソリンが5.032ドル、ディーゼルが5.754ドルだった。2026年1月までに、これらの平均価格はそれぞれ2.936ドルと3.523ドルまで下落したが、春から夏にかけて急速に上昇した。.
2026年8月時点のディーゼル価格は、2022年6月の月間最高値からわずか29.2セント低い水準でした。9月14日の週次値は既にその月間最高値を上回っていますが、週次値と月次値は測定期間が異なるため、直接比較対象として扱うべきではありません。9月の最終的な月間平均値は、その月の週次値が確定するまで公表されません。.
EIAは現在、2026年のガソリン価格の年間平均を3.84ドル、ディーゼル価格を5.07ドルと予測している。2027年の予測値は、中東の生産と貿易の流れが回復し、世界の在庫が回復し、米国の原油生産量が日量1430万バレルに増加すると見込まれることから、それぞれ3.35ドルと4.40ドルに低下するとしている。.
その道筋は条件付きであり、確実なものではない。海運と製油所の生産がより早く正常化すれば、卸売価格と小売価格は下がる可能性がある。輸出制限の継続、製油所の操業停止の増加、あるいは在庫回復の遅れは、原油とディーゼル油のマージンを高止まりさせる可能性がある。今のところ、自動車運転者は世界的な原油不足の代償を支払っており、ディーゼル油の利用者はその不足に加えて、別の軽油不足の代償も支払っているという状況がうかがえる。.











