国防兵站局は、エルメット・テクノロジーズ社に対し、米国のタングステン備蓄を再構築するための最大20億ドル相当の無期限納入契約を締結した。この契約には、1億5000万ドルの保証金が含まれている。一方、国防総省は、同社の採掘、加工、製造ネットワークの拡大のために、別途4億5000万ドルを拠出することを約束した。月曜日に公表されたこの2つの契約は、軍事サプライチェーンにおける長年の脆弱性を、単一の戦略金属に対するワシントンによる最大規模の直接的な産業介入へと変えるものだ。また、この契約は、表向きの金額には限界があることも示している。契約の大部分は将来の発注に依存しており、新たな供給が確保されるまで備蓄の納入は開始されないからだ。.
同社の 発表。契約期間は2031年8月30日までの5年間で、2033年8月30日まで延長するオプションが付いている。 ロイター通信は 、契約条件と連邦政府による別途の投資について独自に報じた。
タングステンは、その密度、硬度、耐熱性から、高負荷のかかる軍事部品において代替が困難なため重要である。国防兵站局は、ジェットエンジンの超合金、装甲貫通弾、航空機のカウンターウェイト、小火器の弾薬などへの使用例を挙げている。エルメット社は、パトリオット、ジャベリン、イージス、トライデントII、THAADなどのプログラムに加え、バージニア級およびコロンビア級潜水艦にも供給していると述べている。これらのプログラムに関する主張は請負業者によるものだが、この金属の防衛上の役割は、政府自身の 材料ガイド。
購入前に供給を生み出すことを目的とした契約
この異例の調達順序は、計画の中核を成すものだ。エルメット社は、新たな鉱山、オフテイク契約、加工施設の拡張などから供給量が増えるまで、国防備蓄に資材を納入しないと述べている。この規定は、連邦政府による調達が、既存の米国メーカーから希少な資材を奪うことを防ぐためのものだ。実際には、政府は既にタングステンを使用している企業と競合するのではなく、備蓄を満杯にする前に、供給量を拡大しようとしている。.
4億5000万ドルの投資は、その戦略における能力構築の側面である。最初の2億ドルは契約締結時に支払われ、その後の引き出しは契約内容に連動する。その見返りとして、政府は償還可能な優先株、取引完了後にエルメット社の普通株の最大19.9%に相当するワラント、独立取締役1名および議決権のない取締役会オブザーバー1名を任命する権利を得る。この仕組みにより、納税者は潜在的な所有権を得ることができ、同時に政府は防衛関連企業の経営に異例なほど深く関与することになる。.
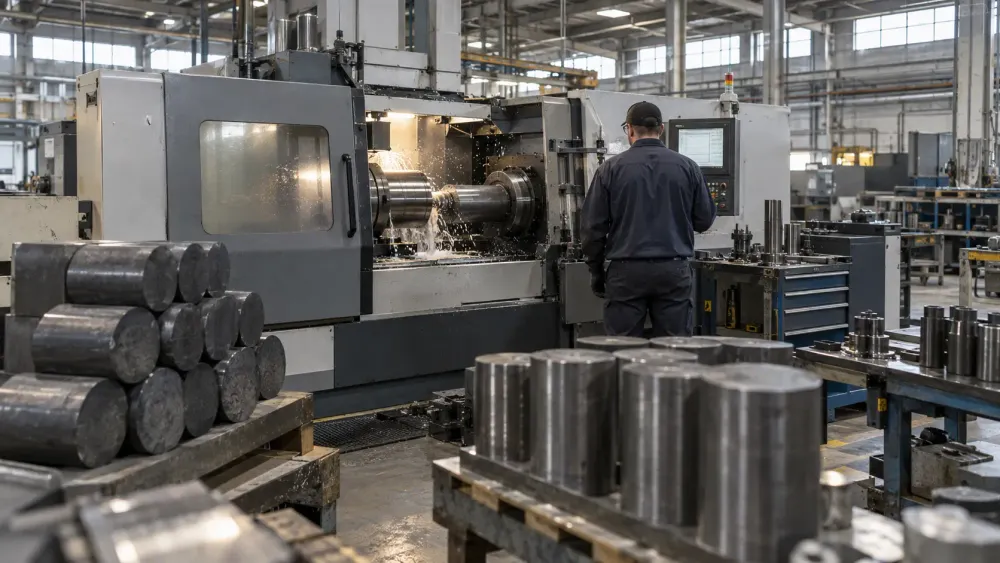
エルメット社は、メイン州ルイストン、ミシガン州コールドウォーター、オハイオ州ユークリッドの工場に1億6500万ドル以上を投じる計画だ。また、ネバダ州イムレイ近郊のスプリンガー・タングステン複合施設にも約1億5000万ドルを投じる予定で、ブルー・ムーン・メタルズ社とオーストラリアのEQリソーシズ社が過半数出資する合弁事業で、鉱山、製錬所、パラタングステン酸アンモニウム転換施設の操業を再開する。 同社の別の発表では 、鉱山と製錬所の生産開始は2027年後半、転換作業開始は2028年後半と予測している。これらの日付は計画であり、完成時の生産能力ではない。
中国の支配力は、集中を軍事的リスクに変えた。
米国防兵站局(DLA)によると、国内工場がタングステンを消費しているにもかかわらず、現在米国には稼働中のタングステン鉱山は存在しない。米国地質調査所(USGS)の推計では、世界のタングステン生産量の約80%は中国が占めている。USGSの最新の商品概要によると、米国のタングステン消費量の約60%は、切削加工や耐摩耗性に使用される超硬合金部品に使われており、防衛産業の購入者が製造業、建設業、鉱業、エネルギー産業のユーザーと競合していることが示されている。
2025年2月に北京が特定のタングステン製品および関連技術に対する輸出規制を課したことで、この集中化はより深刻な影響を及ぼした。規制はすべての出荷を禁止するのではなく許可制としたが、許可制は供給量と供給時期を左右する力となる。IEA の記録 によると、この規制は中国商務省と税関総署の共同発表に端を発している。中国はその後、認可輸出業者の数を制限し、代替品の導入や鉱山開発の急速な進展が困難な市場をさらに逼迫させた。
価格と軍事消費が圧力を増幅させた。 ロイター通信が3月に実施した分析 によると、パラタングステン酸アンモニウムの基準価格は、約1年で1トン当たり400ドル未満から2,200ドル以上に上昇した一方、中国からの輸出は規制後に急激に減少した。超硬切削工具に使用されるタングステンは多くの場合リサイクル可能であるが、弾薬に使用される金属は一般的に失われる。この違いにより、長期にわたる戦闘は調達問題だけでなく、消耗問題にもなる。
備蓄品は保険であり、通常の在庫ではない。
DLA戦略資材局は、国家防衛備蓄を管理し、緊急事態発生時に国防および重要な民間産業に必要な資材へのアクセスを確保する役割を担っています。同局は、安全保障上重要な資材の分析、調達、管理における連邦政府の主導機関であると自称しています。その 公的な任務は、 調達、保管、廃棄に及び、エルメット・フレームワークは兵器の購入ではなく、資材が不足する前に上流の供給源を確保するための取り組みであることを意味します。
この備蓄の論理は、第二次世界大戦中および冷戦初期に産業生産を左右した物資不足に端を発している。戦略・重要物資備蓄法に基づき、政府は商業市場の不必要な混乱を回避しつつ、指定された物資を取得・保有することができる。国防兵站局(DLA)は、この備蓄を外国への依存や単一障害点に対する保険と位置付けている。DLAの備蓄品目には既にタングステン鉱石や精鉱が含まれているが、技術革新や紛争によって物資が消費されるにつれ、在庫状況や軍事需要は変化する。.
リサイクルは採掘による供給を補完できるものの、すべての不足分を補うことはできない。DLA(国防兵站局)の リサイクルプログラムは 、老朽化した連邦政府の装備からタングステンなどの材料を回収し、基準を満たす生産物を備蓄に移管する。この方法は超合金や製造スクラップには有効だが、分散した材料、汚染された廃棄物、兵器の爆発で破壊されたタングステンには効果が薄いため、国防総省は依然として新たな鉱石、化学変換、完成品の生産能力を必要としている。
同盟ネットワークは一つのリスクを軽減するが、別のリスクを生み出す。
提案されているネットワークはネバダ州以外にも及ぶ。エルメット社は、オーストラリアのマウント・カーバイン鉱山とスペインのバルエコパルド鉱山に関連した投資または供給契約を計画しており、その後、新たな精製・取引部門を通じて調達を調整する予定だという。地理的な分散は特定の国への依存度を低減する一方で、鉱山、海上輸送、化学変換、米国での製造といった一連の工程が予定通りに稼働しなければならないという課題も生じる。.
連邦政府は、こうしたプロジェクトの資金調達を可能にするため、株式、融資、長期購入契約をますます活用するようになっている。鉱山や精製所は倉庫のようにスイッチを入れるだけで稼働できるものではなく、生産開始前に許可、エンジニアリング、特殊設備、熟練労働者、そして契約締結に同意する顧客が必要となる。ドナルド・トランプ大統領は2025年3月の 大統領令で、 国内鉱物プロジェクトの資金調達と許認可手続きを加速するよう各機関に指示した。エルメット社の取引は、この政策に直接的な所有権メカニズムと保証された買い手を加えるものとなる。
しかし、同盟国からの調達は国内の自給自足とは異なります。オーストラリアやスペインからの原料調達は中国への依存度を低下させる可能性はありますが、輸送の混乱、為替変動、現地での操業上の問題といったリスクは依然として残ります。ネバダ州の計画では、鉱山生産開始予定日まで少なくとも1年、転換能力計画が稼働開始予定日まで約2年の猶予があります。それまでの間は、既存の在庫、リサイクル、輸入原料で不足分を補わなければなりません。.
20億ドルの上限は、20億ドルの支出を意味するものではありません。
契約の最大金額は最も目立つ数字だが、保証された資金として明記されているのは1億5000万ドルのみである。不定量契約により、DLAは契約締結時に上限額全額を拘束されることなく、時間をかけて発注を行うことができる。実際の支出額は、需要、サプライヤーの実績、入手可能な資材、そして今後の連邦政府の決定によって左右される。同様に、4億5000万ドルの投資も段階的に行われる予定であり、いくつかの企業への配分は将来を見据えたものである。.
連邦政府による所有は、事業の遂行と監督に関する疑問も提起する。ワラントは、エルメット社の価値が上昇した場合に政府に利益をもたらす可能性があるが、株式だけでは鉱山の操業開始が予定通りに進むことや、転換プラントが計画通りの生産量を達成することを保証するものではない。取締役会への参加は、業績の透明性を高める可能性がある一方で、規制当局、顧客、株主という従来の境界線を曖昧にする可能性がある。明確なマイルストーン、価格設定条件、情報開示によって、この取り決めが納税者と供給の両方を保護するかどうかが決まるだろう。.
したがって、目先の変化は物理的なものではなく、制度的なものである。ワシントンは複数年にわたる調達枠組みを構築し、資金を投入し、備蓄補充を新規生産と連動させた。しかし、現時点では連邦政府の備蓄量の増加や国内生産量の増加は確認されていない。次に重要な試金石となるのは、投資の完了、国防兵站局(DLA)の発注内容の公表、ネバダ州での建設進捗状況、そしてエルメット社の米国工場における生産量の目に見える増加である。これらの節目が達成されれば、国防総省はサプライチェーンの診断結果を実際の運用能力へと転換したことになる。それまでは、これらの合意はあくまでも多額の資金を投入した計画に過ぎない。.