
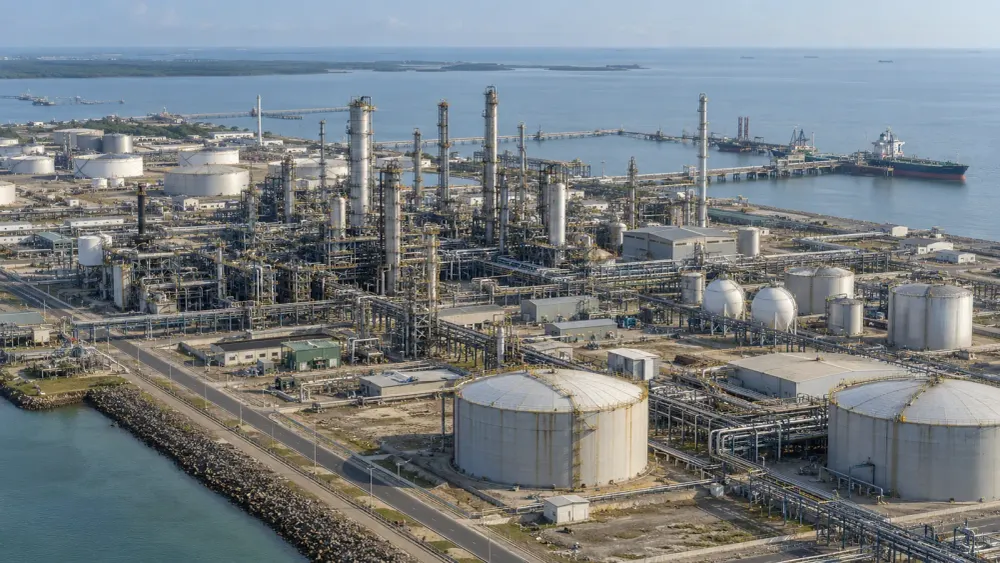
ナイジェリアの証券規制当局は、ダングテ石油精製会社による1株525ナイラでの41億株の公募を承認した。これにより、アフリカ最大の精製会社である同社は、一般投資家から約2兆1500億ナイラ(約16億ドル)の資金調達を目指すことになる。 ロイター通信。また、アフリカで最も重要な民間産業プロジェクトの一つが、投資家が地域燃料供給の支配権を得るためにどれだけの金額を支払うかを試す試金石となるだろう。
承認は資金調達が完了したことを意味するものではない。同社は、証券取引委員会が募集要項案を承認し、正式な手続き開始を許可したと発表している。スケジュールに詳しい関係者によると、注文受付は9月14日に開始される見込みだ。 同社の決算報告書では 価格と株式数は確定しているものの、最終的な需要、割り当て、上場日はまだ確定していない。
今回の株式公開の魅力は、異例の組み合わせにある。既にナイジェリアの輸入依存型燃料市場を変革した製油所と、今後さらなる成長を見込んだ評価額だ。そのため、今回の売却は単なる資金調達にとどまらない。製油所の詳細な財務諸表がまだ公表されていないにもかかわらず、投資家は稼働中のプラント、生産能力を倍増させる建設計画、そして野心的な収益目標を総合的に評価する必要がある。.
非常に高額な費用をかけた小規模な株式公開
ダングテ・リファイナリーは、今回の株式公開前に約1201億3000万株の登録済み株式を保有している。新たに41億株を発行すると、オーバーアロットメントオプション適用前で、発行済み株式総数の約3.3%が売却されることになる。これは、記録的な取引を目指す同社にとって、ごくわずかな割合の株式公開であり、創業者アリコ・ダングテ氏が望むような幅広いアフリカの投資家の参加が見込めたとしても、取引の流動性を制限する可能性がある。.
1株当たり525ナイラで、既存の資本は、募集要項で使用された為替レートで約470億ドルの株式価値を意味する。7月に行われた私募では、同社の企業価値は約400億ドルと評価されたと報じられている。参考までに、トルコのTuprasや米国のHF Sinclairなど、総生産能力がほぼ同等の上場精製会社は、最近それぞれ約120億ドルと160億ドルの時価総額を記録したが、精製施設の構成、負債、市場アクセス、所有権などが異なるため、単純な比較は不完全である。.
ダングテ社の主張の要点は、この製油所が成熟市場における単なる加工業者ではないという点にある。アフリカ有数の燃料消費国に隣接し、輸入品の代替が可能であり、レッキ海岸からの輸出ルートも確保している。こうした利点は、より高い株価倍率を正当化するかもしれない。しかし、これらの利点だけでは、レバレッジ、利益率、運転資金需要、関連当事者取引といった詳細な情報がまだ公開目論見書に記載されていない企業の価値を決定づけるものではない。.
この工場は既に燃料取引のあり方を塗り替えた
総工費約200億ドルのこの製油所は、長年の建設期間を経て、日量65万バレルの定格処理能力で商業運転を開始した。 操業データ、4月には日量35万3000バレル、5月には日量28万5000バレルの製品輸出を記録した。これらの数字は物理的な規模を示しているものの、短期間の試験運転と、その処理能力を会計年度全体にわたって維持することとは全く異なる。
市場機会も同様に明白である。公式 統計 によると、ナイジェリアは主要な原油生産国であるにもかかわらず、2023年には203億リットルの自動車用ガソリンを輸入した。したがって、国内精製は輸送コストと外貨需要を削減し、供給の安定性を向上させることができる。また、同プラントのディーゼル、ジェット燃料、ガソリンの輸出は、従来供給していた市場に、限られたアフリカの精製業者との競争を強いる結果となっている。
しかし、計測に関する論争は、情報公開がなぜ重要なのかを示している。ダングテ社は2025年末に、月間15億リットルのガソリンを供給できると述べたが、当時引用された規制当局の数字では、同社の1日あたりの生産量は約1800万リットル、つまり国内需要の約3分の1に相当していた。この 食い違いは 、期間、定義、あるいは操業条件の違いを反映している可能性があるが、株主は、相反する公表された主張ではなく、整合性のある生産量と販売量データを必要とするだろう。
事業拡大が評価額を押し上げている
経営陣は2028年までに日量140万バレルまで生産能力を拡大する計画で、実現すれば同社基準で世界最大の単一拠点製油所となる。フィナンシャル・タイムズ 紙 が8月に報じたところによると、この拡張工事のための25億ドルの資金調達パッケージは応募額が大幅に上回った。新規株式公開(IPO)による資金は新たな資金源となるが、発表された拡張費用、資金調達構成、そして貸し手への債務が、一般株主に残る利益を左右するだろう。
実行リスクは理論上のものではない。AP 通信 による拡張計画の調査によると、当初のプロジェクトは完成までに10年近くかかり、費用は約190億ドルと、当初の予想を大幅に上回った。操業がまだ安定していない複合施設を倍増させるには、設備、請負業者、原料供給契約、インフラ整備が必要となる。2028年という目標は、現時点での評価を支える根拠となり得るが、目標達成が遅れれば、その評価を正当化するはずの収益の計上が遅れることになる。
ダングテ氏は、この製油所が最終的に年間120億ドル以上のEBITDA(金利・税金・減価償却費控除前利益)を生み出す可能性があると述べている。しかし、これは経営陣の野心であり、監査済みの実績ではない。製油事業の利益は、原油価格、製品価格、操業停止、輸送状況によって変動し、供給不足の期間の後には急速に縮小する可能性がある。そのため、投資家は、この数字を信頼できる収益基盤として扱う前に、過去の利益率、債務返済、設備投資、感度分析などの前提条件を確認する必要がある。.
公共市場は新たな需要を生み出す
規制当局の承認は、6月にSECが新規株式公開(IPO)の宣伝活動の中止を命じ、申請が承認されていないと述べていた状況からの大きな変化を示すものだ。SECの 停止命令 は、無許可の勧誘は投資家を誤解させる可能性があると警告していた。3か月後に書類が承認されたことで、手続き上の障害は解消されたが、最終的な目論見書では宣伝目的の予測が標準化された検証可能な情報に置き換えられるという期待も高まっている。
上場は、最初の売却後も継続的な義務を課す。ナイジェリア証券取引所の 要件は 、株式の公開、株主への分配、企業記録、情報開示など多岐にわたり、基準は取締役会によって異なる。小規模な株式公開は、創業者グループに経営権を集中させたまま、資金調達目標を達成できる可能性がある。投資家は、選ばれた取締役会、浮動株扱い、独立取締役、報告スケジュールなどを、見出しとなる募集総額と同様に注意深く見守るだろう。
通貨もまた複雑な問題である。ダングテ氏は、ナイジェリア国内および海外からの投資を呼び込む手段として、ドル建ての配当金と収益を宣伝してきた。製油所は輸出で外貨を獲得する一方で、ドル建ての設備、負債、原料コストにも直面している。ナイラ安から投資家を守る仕組みは需要拡大につながる可能性があるが、目論見書では、法的メカニズム、利用可能なキャッシュフロー、そして約束された連動が実際の配当に結びつかない可能性のある状況について説明しなければならない。.
このオファーはテストであり、判決ではない。
承認された基本取引額は、条件が明らかになるわずか1日前にダンゴテ氏が言及した約50億ドルの資金調達目標額を大幅に下回る。以前の インタビュー。最初の資金調達額を少なくすることで、取引完了の可能性が高まり、経営権が維持され、将来の売却余地が生まれるかもしれないが、同時に、IPOだけではすべての事業拡大計画を賄うことはできないということも意味する。
約4億ドルの引受コミットメントと、最大15%のオーバーアロットメントは支援策ではあるが、保証ではない。投資家は政策リスクも考慮する必要がある。ナイジェリアは、国内の特定の供給業者への依存度が高まる可能性があるとのマーケターの警告を受け、2025年に計画していた15%の燃料輸入関税を撤回した。この 政策転換は 政府が産業発展と競争、消費者価格とのバランスを取ろうとしていることを示している。
受注状況を見れば、投資家が、実証済みの工業力と未だ証明されていない財務的価値のバランスを受け入れるかどうかが明らかになるだろう。強い需要があれば、ダングテ社は資本、信用、そして事業拡大のための株式市場における資金を得ることができる。需要が低迷しても、製油所の戦略的重要性は失われないが、470億ドルという価格設定は疑問視されるだろう。決定的な証拠となるのは、プラントの規模や所有者の野心だけではなく、最終目論見書、監査済み決算報告書、割当データ、そして建設のマイルストーンとなるだろう。.











