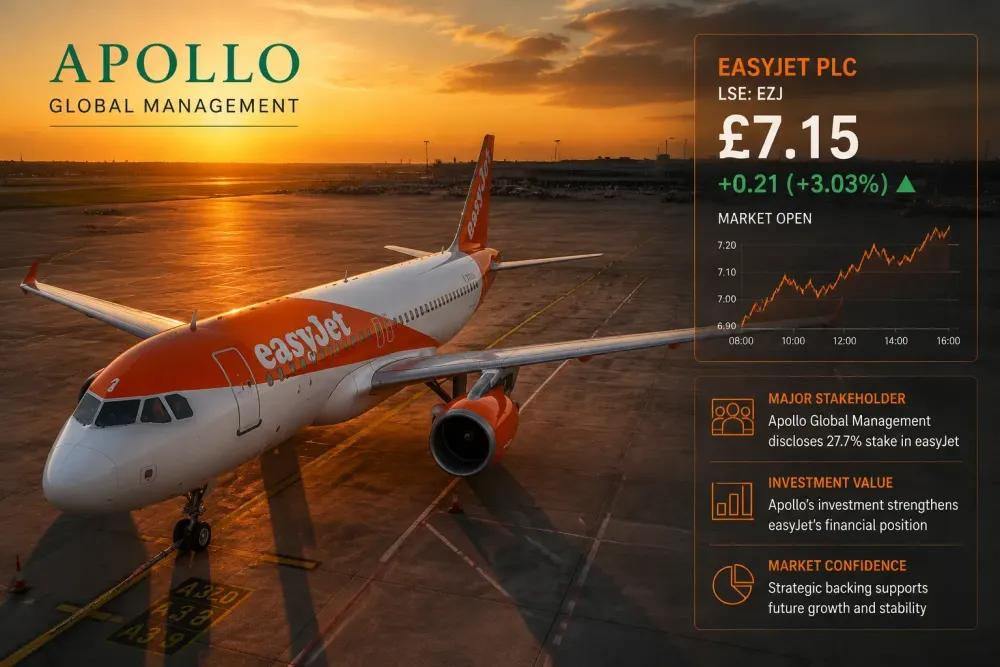
アビエーション・ビジネスによると、イージージェットの株主は、保有する株式1株あたり7.15ポンドの現金を受け取る予定で、これは5月28日の同社の終値に対して81%のプレミアムとなる。これは、アポロ・グローバル・マネジメントが同社と確認した正式な買収合意に基づくものだ。ロイターによると、この取引はロンドン証券取引所に上場している同社の全株式資本を約57億ポンド(約77億ドル)と評価するもので、3ヶ月にわたる入札合戦に終止符を打ち、近年における欧州航空業界へのプライベート・エクイティ投資としては最大規模の一つとなる。
イージージェットの規制開示ページによると、この合意は、アポロが運用するファンドが間接的に所有するジャージー島に設立されたイーグル・ビッドコという会社を通じて成立し、ライバル入札者のキャッスルレイクが8月6日に理由を公表せずに撤退した後に成立した。イージージェットが株主向けに公開したタイムラインによると、キャッスルレイクは夏の間、提示額を5回引き上げ、最終的に1株当たり6.90ポンドに達したが、アポロのより高い提示額に譲歩した。ロイターによると、エバーコアの助言を受けたイージージェットの取締役会は、アポロの条件を全会一致で推奨し、非常勤会長のスティーブン・ヘスターは、この提案は「我々が築き上げてきた事業の質を適切に認識し、株主にとって即時かつ確実で魅力的な価値をもたらす」と述べた。
なぜ価格がこんなに急騰したのか
買収合戦の発端は5月下旬に遡る。イージージェットが投資家向けページで公開したタイムラインによると、キャッスルレイクがイージージェットに一連の提案を持ちかけたが、取締役会は当初、会社を過小評価しているとして拒否した。7月5日までに、取締役会はキャッスルレイクの5回目の提案である1株当たり6.90ポンドに暫定的に合意したが、3日後にアポロが介入し、7.15ポンドというより高い買収提案を行った。ロイターによると、イージージェットの取締役らは、この提案が「イージージェットの株主にとってより良い結果をもたらす」と述べた。ロイターによると、この逆転によりイージージェットの株価は1回の取引で最大16%上昇し、2022年2月以来の高値をつけた。
アポロの落札価格は、現在の中東紛争勃発前の最後の取引日である2月27日のイージージェットの終値4.64ポンドを54%上回り、また、過去4年間の航空会社の最高終値も22%上回っていると、 エアロタイム。これらの基準点は、この取引が航空業界の経済にとって異例の激動期の真っただ中で成立しているため重要である。ホルムズ海峡周辺の混乱に関連した燃料費は業界全体の航空会社に打撃を与えており、競合の格安航空会社ウィズエアは1億7000万ポンドの損失を報告し、燃料費の高騰により通年の利益が消滅する可能性があると警告していると ブリーフィング述べている。競合他社が損失を計上しているのと同時にアポロが高額のプレミアムを支払う意思があることは、このプライベートエクイティ会社が、現在の燃料価格の高騰は業界のコスト構造の永続的な変化ではなく一時的なものであると賭けていることを示唆していると ブリーフィング。
構造の背後にある所有権の謎
英国と欧州連合の規則では、航空会社は英国またはEU国民が過半数の株式を保有し、支配権を維持する必要があるため、アポロは、一般的な企業買収対象のようにイージージェットをそのまま買収することはできない。エアロタイムによると、この取引では、アポロ自身のファンド投資は新持株会社の49.9%に制限され、EUを拠点とする管理信託が最大5%を保有し、持ち株をロールオーバーすることを選択した既存株主が残りを構成する。エアロタイムによると、イージージェットの創業者であるステリオス・ハジ=イオアヌー卿とその家族は、航空会社の発行済み株式の約15.31%を保有しており、この取引を支持し、保有株式を現金化するのではなく、新しい構造にロールオーバーするという取り消し不能の約束をした。ロイターが報じた声明の中で、ハジ=イオアヌー氏は「アポロの提案を慎重に検討した結果、私と家族はイージージェット取締役会が発表した推奨買収を支持することにした」と述べた。
Aviation Businessによると、その他の適格株主は、現金を受け取る代わりに、アポロの新親会社の非上場株式と1対1で交換する、スタブ株式代替と呼ばれる同じロールオーバー方式を選択できる。必要なEU/英国の所有権の過半数を維持するために、ロールオーバーへの参加は新会社の49.9%に制限されているため、あまりにも多くの株主が参加を選択した場合、選択は比例的に縮小され、残りの残高は現金で支払われる可能性があるとAviation Businessは伝えている。
次に何が起こるのか、そして何がまだ変わらないのか
Aviation Businessによると、この取引は英国会社法第26条に基づく裁判所承認の会社更生計画として進められ、裁判所会議で議決権を行使した株式の価値の少なくとも75%を保有する議決権株主の過半数の承認に加え、easyJetの株主総会での別途75%の決議が必要となる。株主投票に加え、この取引にはオーストリア、ドイツ、英国での合併規制の承認、およびフランス、イタリア、マルタ、スペインでの外国投資の承認も必要となる、とAviation Businessは伝えている。easyJetによると、両社ともこの手続きは2027年第1四半期末までに完了する見込みだという。
一方、アビエーション・ビジネス誌によると、イージージェットはロンドン証券取引所に上場したままで、定期便ネットワークの運航も通常通り継続している。BBCによると、アポロは、上場完了後最初の12か月間は人員削減を行うつもりはないと述べているが、上場廃止によって、上場企業の機能維持に関連する「特定の分野の限られた数の役職」が最終的に削減される可能性があることを認めている。また、イージージェットによると、同社は創業者支配のイージーグループ社とのイージージェットの既存のブランドライセンス契約を変更することなく維持することを約束しており、機材の近代化、大型機、高収益のイージージェット・ホリデーズ・パッケージ事業の拡大など、航空会社の現在の低コスト戦略を支持していると述べている。
Investing.comによると、イージージェットの株価は8月10日時点で669.36ペンスで取引されており、アポロの提示額である715ペンスを依然として大幅に下回っている。この価格差が続くのは、株主投票と規制当局の承認を待つ買収案件ではよくあることで、両社の取締役会が既に合意した基本条件に対する市場の疑念というよりも、貨幣の時間価値と、正式な取引完了前に条件が満たされないという残存リスクを反映している。
航空業界全体にとって、アポロが支払うことに合意したプレミアムの規模は、他の上場格安航空会社の投資家の注目を集める可能性が高い。この取引を取材しているアナリストは、アポロの買収価格は、ライアンエアやウィズエアといった競合他社の基盤となるネットワーク、空港の発着枠、ロイヤルティプログラムが、業界全体の燃料費高騰による短期的な利益への圧迫があるにもかかわらず、現在の公表されている評価額よりも高い価値があることを示唆しているため、これらの航空会社の市場評価がリセットされる可能性があると指摘している。.