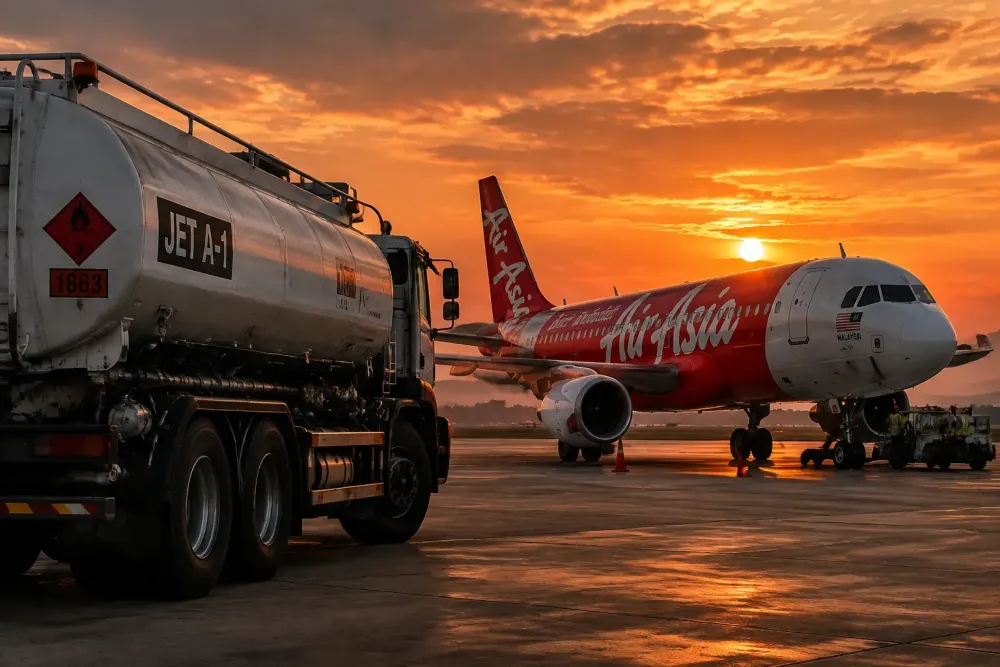
平均ジェット燃料価格が1バレルあたり約183ドルに達したことが、エアアジア・グループが第2四半期に8億3050万リンギットの損失を計上する一因となった。同社は単位収益を11%増加させ、運賃、追加料金、コスト削減によって燃料費増加分の約70%を回収したと推定している。 この結果は、東南アジアの格安航空会社セクター全体に共通するより広範な問題を浮き彫りにしている。旅客需要は依然として高いものの、燃料価格の高騰、地域通貨の下落、価格に敏感な旅行者によって、航空会社がコスト増加分を顧客に転嫁できる範囲が制限されている。
エアアジアは、第2四半期の売上高が51億リンギットとなり、供給能力が11%減少したにもかかわらず、前年同期比でわずか1%減にとどまったと発表した。同社の 業績は 、座席キロ当たりの収益が11%増加し、燃料費以外の単位コストが7%減少したことを示している。これらは通常、格安航空会社にとって好ましい指標である。しかし、燃料費は58%増加し、EBITDAは56%減少し、グループは為替差損3億3100万リンギットを含む8億3050万リンギットの純損失を計上した。
この傾向は特定の航空会社に限ったことではない。 ロイター通信 は8月24日、エアアジア、シンガポール航空の格安航空会社スクート、フィリピンのセブパシフィック航空が、中東紛争による燃料費の急騰を受けて依然として苦境に立たされていると報じた。経営上の課題は、緊急の燃料費高騰から、第二段階の問題へと移行しつつある。すなわち、航空会社は、事業モデルの基盤である旅行需要を弱めることなく、どれだけの期間、高運賃と減便スケジュールを維持できるのか、という問題である。
格安航空会社はエネルギーショックを吸収する余地が少ない
燃料費は、ビジネスモデルに関わらず航空会社の主要な経費ですが、格安航空会社は価格高騰の影響をすぐに受けやすい構造的な理由があります。格安航空会社の経済性は、高い航空機稼働率、座席密度の高さ、燃料費以外の経費の抑制、そして価格を主な基準として旅行先を選ぶ旅行者の割合の高さに依存しています。そのため、燃料価格が安定し、飛行機が満席の状態であれば、強力な営業レバレッジ効果が得られますが、運賃の大幅な値上げによって利益率を維持することは困難になります。.
エアアジアの四半期決算は、そのメカニズムを如実に示している。同社は座席キロ当たりの収益を11%増加させ、燃料費以外の単位コストを削減したが、これらの改善策をもってしても、燃料費の58%増を完全に相殺することはできなかった。経営陣は、変動価格制、燃油サーチャージ、燃料費以外のコスト削減によって、燃料費の増加分の約70%を回収できたと述べている。つまり、異例とも言える積極的な営業・コスト対策を講じたにもかかわらず、依然として約30%の負担が残っているということだ。.
ジェット燃料、航空機のリース、メンテナンス契約、債務は多くの場合米ドル建てで価格設定されているため、為替変動は問題をさらに複雑化させる。地域通貨が弱くなると、特定の投入物のドル価格の上昇が止まったとしても、航空会社は現地通貨建てのコスト上昇に直面する可能性がある。ロイター通信によると、セブパシフィック航空は、燃料価格の高騰とフィリピンペソの約8%の下落が主な原因で、第2四半期をパンデミック後最も困難な時期だったと述べている。.
フルサービス航空会社は、そうした圧力を緩和するための手段をより多く備えている。プレミアムキャビン、法人契約、貨物輸送事業、大規模なロイヤルティプログラムなどは、最低運賃に直接依存しない、より高収益の収益を生み出すことができる。一方、格安航空会社は、そうした緩衝材を意図的に少なくして運営している。彼らの強みはシンプルさにあるが、商品価格の高騰や価格ショックといった事態においては、そのシンプルさが逆に制約となる可能性がある。.
航空会社は運賃を値上げしているが、その転嫁は完全ではない
タイ・エアアジアは、航空会社が価格競争をどこまで進めてきたかを示す最も分かりやすい例の一つだ。親会社であるアジア・アビエーションによると、第2四半期の平均運賃は前年同期比で27%上昇したが、座席供給量は13%減少した。それでもチケット収入は6%増加し、搭乗率は78%で403万人の乗客を輸送した。.
これらの数字は、価格が上昇しても需要が消滅しなかったことを示している。しかし、コスト面はそれ以上に急速に上昇した。同社によると、ジェット燃料の平均価格は1バレルあたり183ドルに達し、前年比124%上昇し、燃料費総額は43%増加した。タイ・エアアジアは、コア営業損失20億9000万バーツ、純損失23億3000万バーツを計上した。同社の 提出書類 によると、運賃の値上げは燃料価格の上昇の約半分しかカバーしていない。
スクートも、異なる経営戦略を通じて同様の利益率低下に直面した。ロイター通信によると、同社の旅客単価は6月までの3ヶ月間で21.7%上昇し、営業損失は前年同期の1,700万シンガポールドルから3,200万シンガポールドルに拡大した。これは、需要が堅調に推移し、運賃が上昇し、親会社であるシンガポール航空を通じて燃料ヘッジの恩恵を受けていたにもかかわらず発生した。.
グループ全体では、シンガポール航空は当四半期に過去最高の1,090万人の乗客を輸送したものの、2022年以来初めて四半期純損失を計上した。 ロイター 通信によると、燃料費は78.5%増の22億5,000万シンガポールドルに急増し、過去最高の四半期収益57億1,000万シンガポールドルを大きく上回り、グループ全体の7,600万シンガポールドルの損失につながった。需要と収益は好調だったが、収益性は期待外れだった。
この区別は旅行者にとって重要です。乗客数が多いからといって航空会社の経営状態が健全とは限らず、航空会社の赤字が必ずしも需要の低迷を意味するわけでもありません。この場合、主な圧力となるのは、座席1席あたりの運航コストと、その増加分を運賃値上げという形で市場がどれだけ受け入れるかという差です。.
生産能力削減は第二の手段になりつつある
運賃収入だけではショックを完全に吸収できない場合、航空会社は運航便数を減らすこともできる。エアアジアは 、 より広範なネットワーク再編の一環として、第3四半期の座席供給量を前年同期比で約20~25%削減し、2026年中に25機の旧型機をリース会社に返却し、10月にシドニー~クアラルンプール路線を運休する計画だ。経営陣は、燃料状況と予約状況が好転すれば、第4四半期の休暇期間中に戦前の水準まで供給量を回復できると見込んでいる。
座席数を制限することで、航空会社の収益性を向上させることができる。座席数を減らすことで、満席にするために大幅な値下げを行う誘惑が減るからだ。また、需要が安定していれば、旅行者の平均運賃を引き上げる効果もある。しかし、大幅な座席数削減は、ネットワークの利便性を低下させ、フライトスケジュールの選択肢を減らし、競合他社に市場シェアを奪われるというトレードオフが生じる。.
エアアジアの戦略は、意図的に季節性を考慮したものだ。同社は第3四半期を地域で最も旅行需要が低迷する時期と位置づけ、年末の需要が強まる時期に運航能力を回復させる計画だ。このアプローチは、需要が低迷する時期に資金を温存しつつ、休暇シーズンの需要増による収益向上を見込んで事業拡大の選択肢を確保しようとするものだ。.
不確実なのは、競合他社が同じ決定を下すかどうかだ。多くの航空会社が同時にナローボディ機の供給を回復すれば、地域によっては一部の路線で供給不足から供給過剰へと状況が変化する可能性がある。 ロイター通信は 、単通路機が長距離用ワイドボディ機よりも早く復帰するため、アジア域内市場で供給過剰が生じる可能性があると警告するアナリストの見解を引用した。そうなれば、航空会社は再び運賃と搭乗率のトレードオフを強いられることになるかもしれない。
燃料価格が下がっても、旅行者は以前ほどお得な買い物ができなくなるかもしれない。
消費者への影響は、原油価格の日々の変動に必ずしも連動するとは考えにくい。航空会社は数か月前から座席を販売し、燃料リスクの一部をヘッジし、需要とコストに基づいて運賃を調整している。エアアジアは、第2四半期の業績不振の一因は、燃料価格の高騰前に販売された座席にあり、それが旅行者への価格転嫁の遅れにつながったと述べている。.
逆のことも起こり得る。燃料価格が下落した場合、需要が堅調であれば、あるいは年初に失った利益率を回復しようとしているのであれば、航空会社は一定期間、高水準の運賃を維持する可能性がある。エアアジアは、燃料価格が正常化すれば、より高い運賃水準に対して単位経済性が改善すると述べている。これは、必ずしも大幅な運賃値下げにつながる前に、収益向上に役立つだろう。.
そのため、旅行者は様々な状況に直面する可能性があります。航空会社が輸送能力を削減した路線では運賃が高騰し、競合他社が運航スケジュールを再構築している路線ではプロモーション運賃が提示され、為替変動や地政学的混乱の影響を受けやすい市場では引き続き不安定な状況が続くでしょう。特に格安航空会社が手荷物、座席、その他のサービスに対する付帯料金に依存している場合、広告されている最低運賃は消費者の総コストのごく一部に過ぎません。.
航空業界全体が既に、旺盛な需要と低い収益性が両立し得ることを実証している。こうした状況は、航空会社にとって、ほぼあらゆる運賃水準で乗客数を追い求めるよりも、価格規律を維持するインセンティブとなる。.
回復は乗客数だけでなく、利益率にも左右される。
第2四半期の数字は、「旅行市場の回復」という言葉が市場状況を完全に表していない理由を示している。エアアジアは、運航便数を11%削減しながらも、売上高をほぼ横ばいに維持した。タイ・エアアジアは、運賃を27%値上げしたにもかかわらず、400万人以上の乗客を輸送した。シンガポール航空とスクートは合わせて、グループ全体の乗客数を過去最高の1090万人に押し上げた。これらは、需要と運航状況を示す重要な指標である。.
燃料価格の変動が価格決定力を上回るペースで進んだため、各社は堅調な最終利益を上げることができなかった。エアアジアは8億3050万リンギットの損失を計上し、タイ・エアアジアは数十億バーツ規模のコア損失を記録し、スクートの営業赤字は拡大、シンガポール航空グループは過去最高の売上高にもかかわらず四半期純損失に転落した。.
次の局面は、燃料価格が第2四半期のピークを下回る水準を維持できるか、為替レートが安定するか、航空会社が予約を抑制することなく運賃値上げ分を十分に確保できるかによって決まるだろう。年末の旅行需要は季節的に強いため、第4四半期の回復はあり得るが、現時点では確証は得られていない。.
東南アジアの格安航空会社にとって、もはや重要なのは、どれだけの乗客が再び空を飛ぶようになるかという単純な数字ではない。重要なのは、原油価格が1バレル183ドルに高騰した際の衝撃を、そもそもこのビジネスモデルを成功させた低価格という強みを損なうことなく、どれだけ回復できるかということだ。.