ノーザン・スター・リソーシズは、南アフリカのゴールド・フィールズからの買収提案を拒否した。この提案は、オーストラリアの金生産会社であるノーザン・スター・リソーシズを387億豪ドルと評価するものだった。ノーザン・スター・リソーシズは、現金と株式によるこの買収提案は同社の資産を著しく過小評価しており、株主をよりリスクの高い地理的構成を持つ企業へと移転させることになると述べた。.
株価は1株あたり27豪ドル、ほとんどが在庫
ゴールドフィールズは9月14日に拘束力のない条件付き提案を提出した。ノーザンスターの ASX開示情報。ゴールドフィールズの9月11日の終値に基づくと、この買収案はノーザンスター株1株あたり27豪ドル、株式価値にして約387億豪ドルに相当する。
この買収提案は、ノーザン・スターの買収提案前の最終終値に対して22%のプレミアム、過去30日間の出来高加重平均価格に対して15%のプレミアムとなるものでした。しかし、その価値は固定されていませんでした。対価の大部分がゴールド・フィールズ株で構成されていたため、提案の表向きの価値は、買収提案者の株価の変動に応じて上下しました。キャピタル・ ブリーフは ノーザン・スター株1株当たりの推定価値が25.19豪ドル、つまり約361億豪ドルにまで下がったと算出しました。
ノーザン・スター社の取締役会は、この提案を全会一致で拒否し、それ以上の協議を拒否したと発表した。同社は、このタイミングを日和見主義的だと批判し、カルグーリーにあるフィミストン処理施設の拡張によって期待される改善や、西オーストラリア州のヘミ開発の将来的な価値が、この提案では十分に考慮されていないと主張した。.
ゴールドフィールズ社は、この合併によって規模が拡大すると主張している。
ゴールドフィールズは、ノーザンスターが市場の憶測に反応したことを受け、買収条件を確認した。 株主向け発表で、事業運営と財務面での相乗効果により、合併によって40億米ドルから50億米ドルの価値が生み出される可能性があると述べた。また、ノーザンスターの投資家に発行される新株について、証券取引所の承認を条件として、オーストラリアでの二次上場を提案した。
買収提案者の主張は、生産者が統合を通じて埋蔵量の長期化と単位コストの削減を目指してきた業界において、2つの大規模なポートフォリオを統合することにある。ノーザン・スターは西オーストラリア州とアラスカ州で鉱山を操業している。ゴールド・フィールズはオーストラリア、南アフリカ、ガーナ、チリ、ペルー、カナダで事業を展開しており、合併後の会社は規模が拡大する一方で、ノーザン・スターの投資家はより幅広い規制、政治、および事業環境にさらされることになる。.
その違いが、ノーザン・スターが買収を拒否した主な理由となった。取締役会は、株式比率が高いことで、投資家はゴールド・フィールズの高い管轄区域リスクに大きく晒されることになると述べた。ゴールド・フィールズは、分散投資と経営ノウハウの源泉として、ノーザン・スターと同様の国際的な事業展開を提示した。こうした相反する評価は、議論が単にプレミアムの問題にとどまらず、買収完了後に株主がどのポートフォリオを保有することになるのかという点にも関わっていることを示している。.
ヘミとカルグーリーは中央に位置する
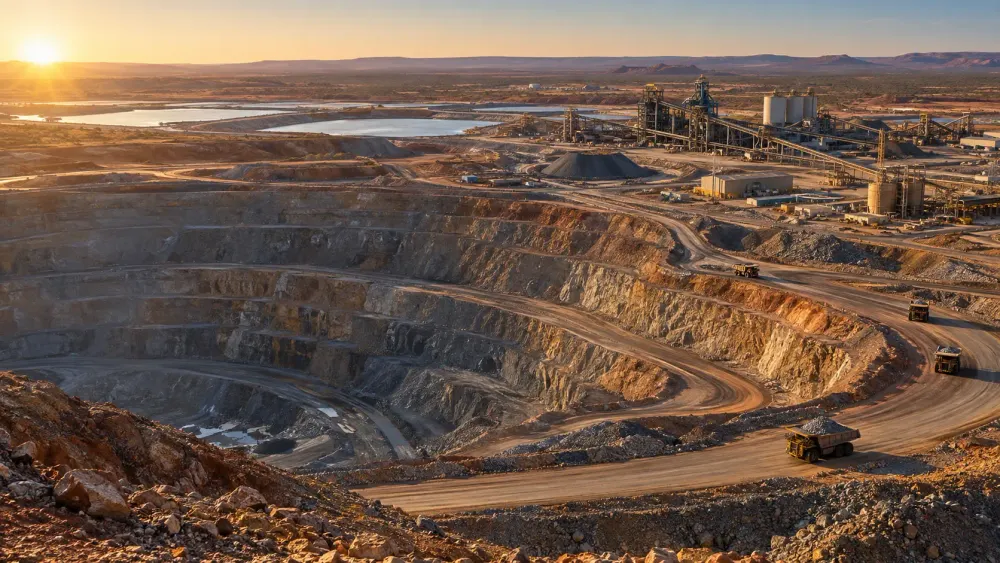
ノーザン・スターの防衛策は、経済性がまだ発展途上にあるプロジェクトに大きく依存している。同社は ヘミ鉱山を、西オーストラリア州ピルバラ地域における大規模かつ長期にわたるプロジェクトと位置付けている。カルグーリーでは、拡張されたフィミストン製錬所が処理能力の向上と生産量の増加を目的としている。経営陣は、これらの投資が成熟する前に売却すれば、その潜在的な利益の大部分がゴールド・フィールズに移転してしまうと考えている。
投資家がその主張を検証する理由は十分にある。ノーザン・スターは生産とコスト面で期待外れの結果に終わっており、アクティビスト投資家のエリオット・インベストメント・マネジメントは6月に10億豪ドルを超える株式を保有していることを明らかにした。エリオットは、度重なる業績見通しの未達が同社の評価額を押し下げたとして、戦略の見直し、事業運営の変更、そして売却の検討を求めた。ロイター通信は、ノーザン・スターが新たな最高経営責任者(CEO)の選定を続けながら、対話を歓迎していると報じた。
そのため、ゴールドフィールズ社の提案は、ノーザンスター社が単独計画で取引よりも大きな価値を生み出せるかどうかを証明するよう既にプレッシャーを受けていた時期に届いた。取締役会は今、ヘミ鉱山とカルグーリー鉱山で予測される利益が、多額のプレミアムを拒否するに値するスケジュールと予算で達成可能であることを示さなければならない。.
市場の反応は競争の行方を左右する
ロイターの市場レポートによると、ノーザン・スターの株価は、買収提案が公表された後、シドニー市場で一時11%上昇したが、その後約8%の上昇に落ち着いた。この急騰により、市場価格と提案の変動する暗黙の評価額との差が縮小したことから、投資家は戦略的な圧力から、修正された買収提案、あるいはより高い評価額が生まれる可能性が高いと判断したと考えられる。
拘束力のある合意は存在せず、ゴールドフィールズ社は条件改善を約束していません。いかなる取引も、デューデリジェンス、最終文書の作成、株主総会での承認、および規制当局の承認が必要となります。また、株式比率の高い構造のため、取引完了前には、金価格、為替変動、および両社の相対的な業績によって経済状況が左右される可能性があります。.
次の動きはゴールドフィールズに委ねられているが、ノーザンスターはより高い立証責任を負っている。同社の取締役は、1株当たり27豪ドルでは不十分であり、立地と成長性を考慮すると同社の資産にはプレミアム価格がふさわしいと主張している。投資家は、この主張を業績、プロジェクトのマイルストーン、そして他の入札者が現れるかどうかで判断するだろう。それまでは、拒否された提案は、オーストラリア最大級の金生産会社の一つにとって、完了した取引というよりは、むしろ公的な評価の試金石となるだろう。.