マイクロン・テクノロジーは、四半期売上高が542億3000万ドルとなり、前年同期の113億2000万ドルの約5倍に達したと発表した。また、顧客は長期供給契約に基づき、すでに320億ドルの契約を締結しているという。この結果は、人工知能インフラのブームが、半導体需要だけでなく、業界で最も景気変動の影響を受けやすい事業の一つである半導体事業の将来の生産販売方法にも変化をもたらしていることを示す、非常に具体的な証拠となる。.
アイダホ州ボイシに本社を置くメモリメーカーは、決算発表で、9月3日締めの四半期決算における一般会計原則(GAAP)に基づく純利益が377億ドルだったと発表した。売上高は前四半期比31%増、前年同期比379%増となった。通期の売上高は1331億9000万ドルで、2025年度の373億8000万ドルと比較して大幅に増加した。
マイクロンはまた、第1四半期の売上高を615億ドル(±15億ドル)、調整後1株当たり利益を38.15ドル(±1ドル)と予測した。この予測は、ロイターが報じたアナ リスト予想(売上高570億2000万ドル、調整後1株当たり利益35.40ドル)を上回った。
長期契約は状況を変える
今回の発表で最も重要な点は、四半期決算の見出しよりも、マイクロンが締結した戦略的顧客契約の規模にあるかもしれない。 準備された声明、複数年契約のテイク・オア・ペイ契約を26件締結したと述べ、これらの契約は2030年までの売上高の35%以上を占めると見込んでいる。顧客からの財務上のコミットメントは、6月に公表された220億ドルから320億ドルに増加し、マイクロンは、そのほとんどが現金預託であると述べている。
これらの契約は、顧客に供給の確実性を提供すると同時に、マイクロンが将来の需要と価格をより明確に把握できるように設計されている。契約でカバーされる予想収益の約4分の3には明確な価格設定の枠組みがあり、それらの契約のほとんどは価格の下限と上限を設定している。同社は、価格が確定している契約に関連する残りの履行義務を約1500億ドルと見積もっているが、この数値は最低契約価格に基づいており、予想収益のすべてを網羅しているわけではないとしている。.
この構造が重要なのは、メモリーチップは歴史的に深刻な供給不足と供給過剰を繰り返してきたからだ。顧客が過剰注文すると、メーカーは生産能力を増強し、その後需要が冷え込むと価格が暴落する可能性がある。長期的な数量契約や価格帯を設定することで、こうしたパターンを緩和することはできるが、完全に解消することはできない。 バロンズ誌の分析 によると、マイクロン社の記録的な利益率と収益にもかかわらず、メモリー事業は好況と不況のサイクルを長年繰り返してきたため、投資家は依然として慎重な姿勢を崩していないという。
AI需要と生産能力の伸び悩みが衝突している。
Micronは、人工知能システムが、高帯域幅メモリ、従来型DRAM、データセンター向けストレージをますます大量に消費していると述べた。 決算説明資料、第4四半期のDRAM売上高は過去最高の398億ドル、NANDフラッシュメモリの売上高も過去最高の141億ドルを記録した。データセンター向けソリッドステートドライブの売上高は100億ドルに迫り、前年同期の10倍以上となった。
同社によれば、2027年の高帯域幅メモリ生産量の大部分については既に契約が締結されており、価格は今年よりも高くなる見込みだという。2027年と2028年にはメモリとストレージの需給バランスがさらに逼迫すると予想しており、DRAMの供給がいつ均衡状態に戻るかは見通しが立たないとしている。これらはあくまで同社の予測であり、独立した保証ではない。また、これらの予測は、AIへの投資が引き続き異例の水準で継続することを前提としている。.
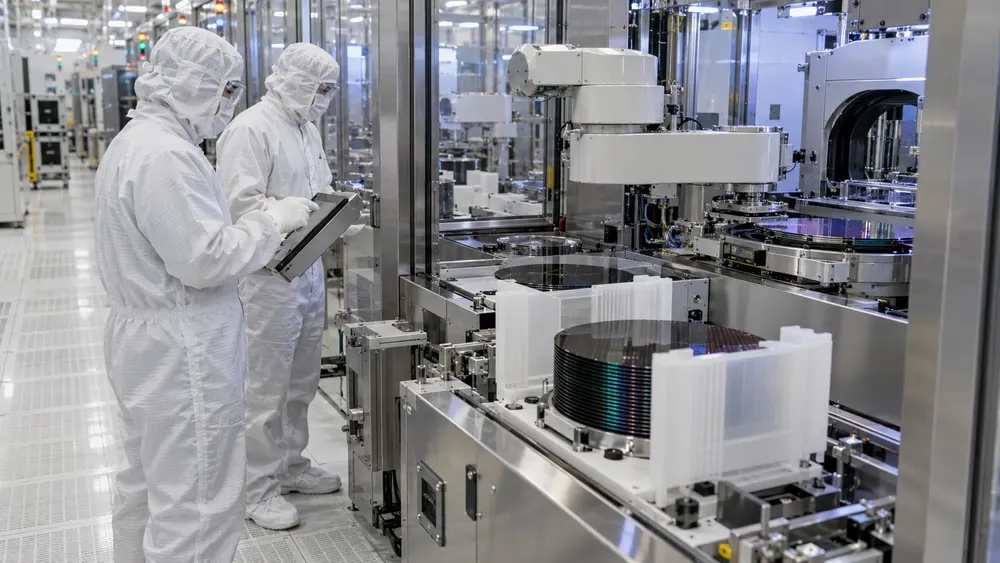
ウォール・ストリート・ジャーナル紙の報道では、この見通しの両面が強調されている。利益と収益は急増したが、経営陣は2028年まで供給不足が続く可能性があると警告した。制約が生じるのは、製造工場やクリーンルームの建設、認証、生産量増加に数年かかるためだ。マイクロン社は、拡張されたアイダホ州の最初の施設からの新たな生産は2027年半ばに開始され、その後2028年後半にアイダホ州で追加の生産能力が、2030年にはニューヨークでの最初の生産が開始される予定だと述べた。バージニア州での事業も、同社の国内供給計画の一部である。
経営陣は、2027年度の設備投資額を従来の予想を上回る規模に引き上げる計画で、上半期だけで約250億ドルを見込んでいる。この増額分の大部分は、2028年後半以降にクリーンルームのスペースを拡大するための建設に充てられる。同社は以前、2035年までの米国における投資計画全体を2500億ドル以上に引き上げており、 ロイター通信は 7月にこの動きを詳しく報じた。
結果が示すもの
マイクロンの四半期決算は、AI関連支出がグラフィックプロセッサにとどまらず、ますます大規模化するモデルの実行に必要なメモリやストレージシステムへと流れ込んでいるという見方を裏付けるものとなった。また、主要なテクノロジー企業が数年先の供給を確保しようとしていることも示しており、これは需要リスクの一部をメーカーから購入者へと移転させるアプローチと言える。.
マイクロンにとって、直近の経済状況は極めて良好だ。売上高は過去最高を記録し、価格も上昇、GAAPベースの粗利益率は86.8%、営業キャッシュフローは439億7000万ドルに達した。長期的な課題は、現在の供給不足が最終的に緩和された際に、顧客との契約履行と規律ある工場拡張によって収益性をより安定的に維持できるかどうかである。.
今回の結果は、AI投資サイクルの持続性を確定するものではない。しかし、少なくとも現時点では、メモリがデータセンターの成長における制約要因となっていること、そして顧客が単なる関心表明ではなく、数十億ドル規模の投資計画を策定し、予測を裏付けていることを明らかにしている。.