
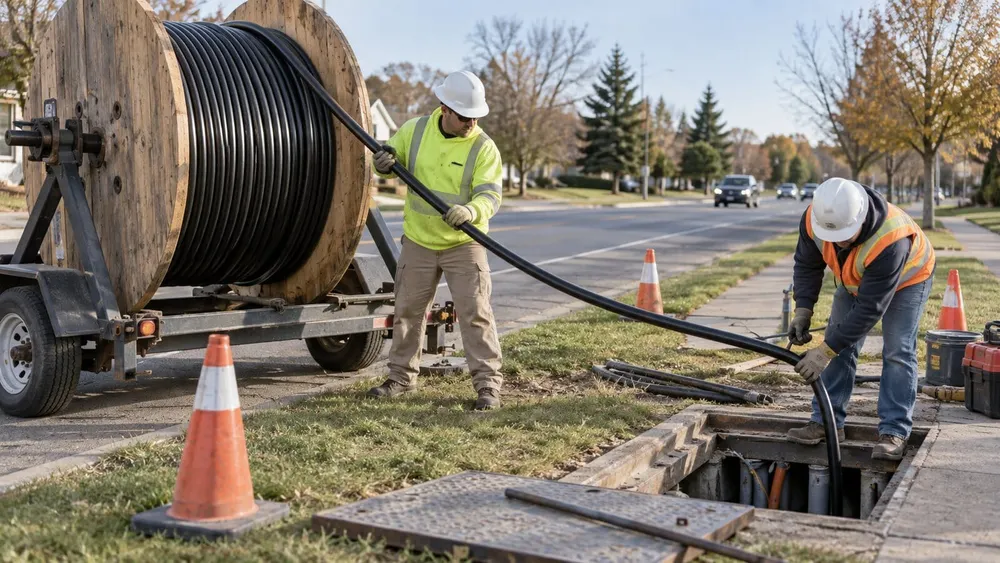
AT&Tは火曜日、米国最大規模のブロードバンド構築プログラムの一つを支援するため、コーニング社から30億ドル以上の光ファイバーとケーブルを購入することに合意した。これは複数年契約に基づくものだ。.
両社は契約期間、年間購入スケジュール、数量に関する約束については明らかにしなかった。AT&Tが2030年末までに6000万以上の顧客拠点に光ファイバーを敷設するという目標に向けて事業を拡大するにあたり、コーニングは米国製の光ファイバーとケーブルを供給すると両社は述べた。 ロイター通信。
この契約は、AT&Tの長期ネットワーク計画の一部を確約された供給関係へと転換させるという点で重要である。しかし、個々の地域に光ファイバーがどれくらいの速さで到達するか、顧客がいくら支払うことになるか、AT&Tが構築によってどれだけの利益を得るかは、この契約からは明らかにならない。これらの結果は、資材納入後の建設状況、顧客の利用状況、そして競争状況によって左右されるだろう。.
この契約により、より大規模な事業展開に必要な資材が確保される。
AT&Tとコーニングは、今回の合意は展開速度と設置効率を向上させるためのものだと説明した。両社の 共同発表 によると、コーニングの米国事業部が光ファイバーを製造し、AT&Tの労働組合に所属する技術者がネットワークの構築と保守を行うという。
AT&Tはすでに3,700万以上の拠点に光ファイバーを敷設しており、2020年代末までに6,000万を超えるペースで進んでいると述べている。5月の株主向けアップデートによると、この総数は同社が所有するネットワークと、買収したシステムやオープンアクセスシステムを通じてサービスを提供している拠点を合わせたものだ 。この区別が重要なのは、AT&Tが必ずしも広範なサービスエリアに含まれるすべての回線を構築または所有しているわけではないからだ。
同社がルーメン・テクノロジーズ社の一般市場向け光ファイバー事業を買収したことで、成長基盤も拡大した。この買収により既存顧客と建設能力が加わり、コーニング社との合意は単独のプロジェクトではなく、より広範な統合・拡大戦略の一環となった。.
データ量の増加が投資の根拠となっている
AT&Tによると、同社の光ファイバーサービスを利用している平均的な世帯は現在、毎月1テラバイト以上のデータを使用しており、これは2016年の5倍に相当する。ストリーミング、ゲーム、クラウドサービス、ビデオ通話、人工知能アプリケーションなどがより多くの容量を消費するため、同社は2030年までに月間使用量が2~2.5テラバイトに達する可能性があると予測している。.
これらの数字はAT&Tの既存の光ファイバーネットワークにおけるトラフィック量を示したものであり、すべての家庭が新たなマルチギガビットプランを必要としていることを証明するものではありません。光ファイバーの戦略的価値は、需要が増加するたびに基となるガラスを交換することなく、大幅に多くのデータを伝送できる能力にあります。ケーブルはそのままに、終端の電子機器をアップグレードできるため、ネットワークへの投資で複数世代のサービスをサポートすることが可能です。.
AT&Tは、光ファイバーと無線通信を相互補完的な資産として位置づけている。固定光ファイバーは家庭、企業、ネットワーク施設を接続し、無線通信はモバイル利用をカバーする。同社のより広範な 投資計画で は、今後5年間で米国における接続性向上に2500億ドル以上を投じる予定だが、この金額には複数の技術が含まれており、光ファイバーの建設のみを指すものではない。
コーニングは競合ネットワークに同時に供給している
コーニングの地位は注目に値する。なぜなら、同社は競合する通信事業者や大手データセンター事業者にとって中心的なサプライヤーになりつつあるからだ。9月上旬には、ベライゾンが2032年まで8000万マイル以上の高密度光ファイバーを対象とする、複数年にわたる数十億ドル規模の供給契約を別途締結した。
こうした並行需要は、コーニングの米国製造業への投資を支える一方で、複数の大口顧客に製品を供給するサプライヤーにとっては、実行面でのプレッシャーにもなる。長期契約は、製造業者が生産能力拡大を正当化するのに役立ち、購入者が供給不足のリスクを軽減するのに役立つ。しかし、建設計画が遅れたり、顧客の予測が楽観的すぎたりした場合、リスクが集中する可能性もある。.
したがって、AT&Tとの契約は、独占的な供給ではなく、持続的な需要に対する信頼を示すものである。コーニングはAT&Tの競合他社にも販売でき、AT&Tも他の適格なサプライヤーを利用できる。両社とも、最低購入数量、価格調整、スケジュール変更時の救済措置に関する条項は開示していない。.
建設経済は依然として中心的な試金石である
光ファイバーの敷設は、ネットワーク構築における最も費用がかかり変動の大きい部分をなくすものではありません。通信事業者は、許可を取得し、ルートを設計し、導管や架空線を設置し、個々の建物を接続し、システムを維持管理する必要があります。人口密度、人件費、既存のインフラ、そして地方自治体の承認期間によって、場所ごとに敷設コストは大きく異なります。.
収益は「利用率」、つまり対象となる地域のうち実際に料金を支払う顧客となる割合にも左右されます。ケーブル会社、無線インターネットプロバイダー、その他の光ファイバー事業者は、同じ世帯を巡って競争しており、多くの場合、プロモーション価格を設定しています。加入する住民が少なすぎたり、価格競争によって利益率が圧迫されたりすると、ネットワークは数百万もの住所にサービスを提供しても、期待される収益を上げることができません。.
ウォール ・ストリート・ジャーナル紙は 、今回の合意はベライゾンが今月初めに発表したコーニングとの契約と類似していると報じた。こうした競争は、大手通信事業者が建設拡大に先立ち供給源を確保しようとしていることを示唆しているが、契約だけではどのネットワークがより多くの顧客を獲得するかは分からない。
合意内容
この契約は、AT&Tの2030年目標に向けた調達基盤をより明確にするとともに、コーニング社に複数年にわたる多額の収益保証をもたらす。また、ブロードバンド構築を支える国内産業チェーンを強化するものでもある。すなわち、米国工場で製造された光ファイバーケーブルが、労働組合に加入している通信事業者の従業員によって設置され、住宅、企業、無線ネットワークなどあらゆる場所で利用されるというものだ。.
AT&Tは、今回の契約による財務上の影響は、第2四半期決算発表時に公表した業績見通しと資本配分計画に既に反映されていると述べた。これにより、今回の契約が短期的な支出の予期せぬ増加につながる可能性は低くなるが、支払い時期やコーニングが期待する利益貢献額は明らかにされていない。.
したがって、これらの証拠は、明確な結論を裏付けている。AT&Tは、より大規模なネットワークのための光ファイバー供給を確保するために多額の資金を投入しており、コーニングは米国のブロードバンド構築における役割を強化している。商業的な成果は、30億ドルという見出しだけで判断されるのではなく、建設された場所、加入者数の増加、建設コスト、収益といった要素を通じて、後日評価されることになるだろう。.












