
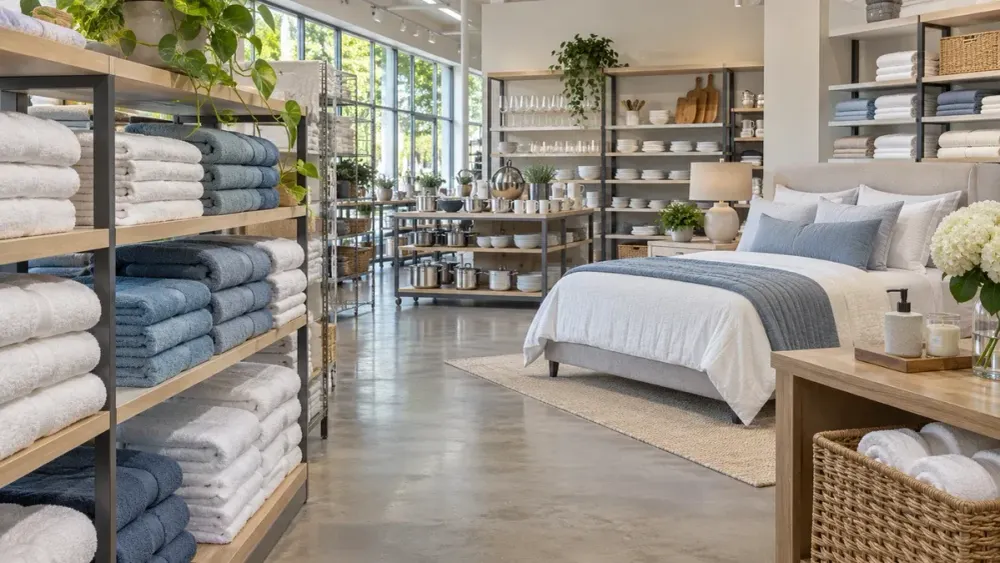
Bed Bath & Beyond の新しい 19,000 平方フィートの独立店舗がアリゾナ州グレンデールに予定通り土曜日にオープンし、ホームグッズブランドのリアル店舗復活の新たな試金石となった。Parent Neighborhood Intelligence は、 オープン発表。同社が発表したオープン日は、この店舗フォーマットが、より広範な小売再構築の当面の焦点となることを示している。
この出店は、親会社がベッド・バス・アンド・ビヨンドの品揃えを拡大する一方で、買収した店舗網の一部を縮小している時期に行われた。この対照的な状況から、今回の開店は単に店舗数を増やすだけで業績が回復するという証拠ではなく、フォーマットと運営の有効性を試すものとなる。馴染みのある商品やクーポンは顧客を呼び戻すかもしれないが、持続的な売上と収益性の高い運営は依然として別の問題である。.
見慣れたバナーが別の形式で登場
HomePage Newsによると、グレンデール店は、カークランドがベッド・バス・アンド・ビヨンド・ホームに転換した店舗や、コンテナストアとの共同ブランド店舗とは明確に区別される。同店の商品は、寝具、タオル、キッチン用品、収納用品、インテリア雑貨など多岐にわたる。同社は、馴染みのある家庭用品ブランドとコンテナストアの整理収納に関する専門知識を融合させ、部屋や用途に合わせて品揃えを整理している。
開店告知では、郵送による20%割引クーポンの復活についても触れられている。これは、ブランドのこれまでのショッピング体験との意図的な繋がりを示すものだが、プロモーションだけでは新しいフォーマットの経済性は証明されない。重要なのは、開店期間後もリピート購入と商品構成がその店舗を支えられるかどうかである。.
ネイバーフッド・インテリジェンスは、2027年にミネソタ州、フロリダ州、ミシシッピ州に独立店舗を新たにオープンする計画だ。これらは発表された計画であり、既に開店した店舗ではない。グレンデール店のオープンは、同社が今後展開していく予定のフォーマットを評価する絶好の機会となる。ただし、将来のすべての店舗が同じ品揃え、規模、業績になるとは限らない。.
事業拡大は店舗閉鎖と並行して行われる
小売業界情報サイト「Retail Dive」によると、CEOのマーカス・レモニス氏はアナリストに対し、新店舗は以前コンテナストアが入居していた場所で、店舗レベルでは赤字だったと語った。この場所を再利用することで、根本的な経営上の課題が明確になる。つまり、同社は以前の業態の結果を理由にその場所を完全に放棄するのではなく、既存の場所で異なる商品やサービスを試みているのだ。
Retail Diveの報道によると、同社は年末までにコンテナストアの11店舗を閉鎖する予定で、カークランドの39店舗も閉鎖する予定だという。レモニス氏は、これらの店舗は店舗レベルで損失を出しており、多くは1月にリース契約が満了すると説明した。今回の閉鎖は、同じグループ内でブランドの復活と他の事業規模の縮小が両立し得る理由を示している。.
したがって、この戦略は単に古い看板を復元するだけでなく、スペースと商品の再配分にかかっている。経営陣の目標は、買収した事業間の連携を強化し、収益性を向上させることである。独立店舗という形態がそれを実現するかどうかは、開店発表だけでなく、実際の運営状況によって明らかになるだろう。.
収益成長は企業規模の拡大を反映している
親会社の 四半期報告 書によると、第3四半期の売上高は5億930万ドルで、前年同期の2億5720万ドルから大幅に増加した。98%という増加率は確かに大きいが、比較対象となる事業規模は異なる。報告書では、買収された子会社はそれぞれの買収日から連結決算に計上されるため、表面的な成長率だけでは根本的な顧客需要を十分に把握することはできないと説明されている。
AP 通信 も、四半期純損失が2,610万ドルだったと報じた。HomePage Newsは、前年同期の純損失を450万ドル、最新の営業損失を6,210万ドルとしている。また、Overstock.comの成長に牽引され、コアeコマース売上高が9%増加したとも報じている。これらの数字は事業の異なる部分を表しており、連結売上高、営業成績、従来のオンライン事業は互換性のある指標として扱うべきではない。
企業アイデンティティも変更された。提出書類によると、親会社は8月にネイバーフッド・インテリジェンスという名称を採用し、ナスダックのティッカーシンボルをNXHに変更した。ベッド・バス・アンド・ビヨンドは、より広範なポートフォリオの中の小売ブランドとして存続する。消費者が馴染みのある店舗名をグループ全体の業績と結びつける場合、この区別は重要となる。.
財務諸表は監査を受けていない中間決算であり、提出書類には、四半期および最初の9か月間の業績が必ずしも通年の業績を示すものではないとの注意書きがある。季節的な需要変動と買収のタイミングの両方が比較を複雑にしている。したがって、小売業の再編を評価するには、比較可能な期間と、買収による収益と既存事業の成長を明確に区別することが必要となる。.
次のテストは積分です
ホームページ・ニュースによると、経営陣の見通しは依然として住宅市場の低迷を前提としている。同社は2027年の連結売上高を20億ドルから21億ドル、粗利益率を33%から34%と予測している。これらはあくまで会社の予測であり、実績ではない。需要状況が不確実な中で、小売事業の統合を進めなければならない。.
中心的な課題は、同社が保有するブランド、調達能力、既存店舗を、より優れた店舗収益に結びつけることができるかどうかである。グレンデール店のフォーマットは、その具体的な試金石となる。より広範な業績回復は、リピート需要、商品マージン、そしてネットワークの統合と合理化にかかるコストに左右されるだろう。これらの成果は、たとえブランドがどれほど認知度が高くても、グランドオープンだけで達成できるものではない。.












