
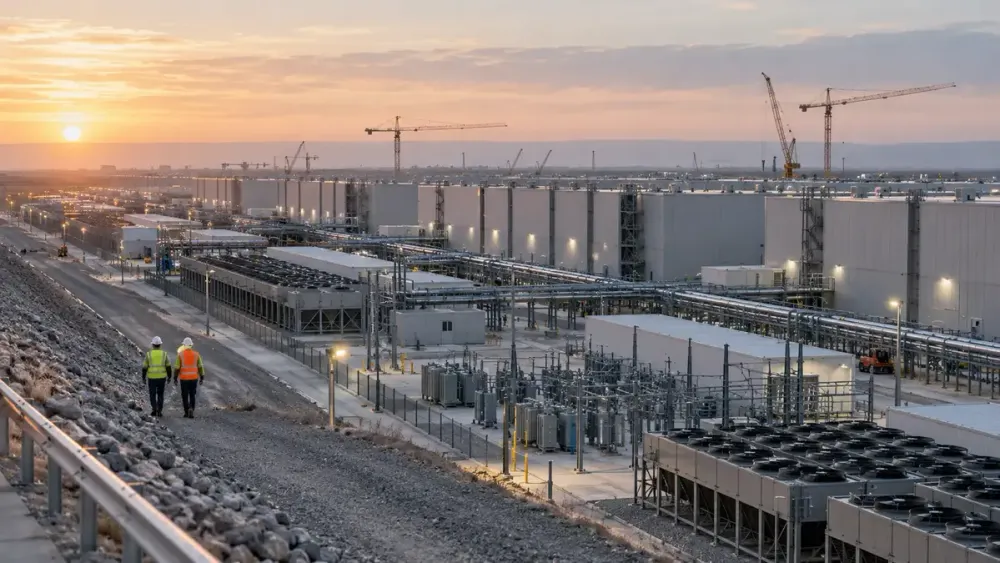
新たな基本予測によると、データセンターへの世界的な支出は2050年までに31兆6000億ドルに達する可能性があり、業界が同等の規模の収益や生産性の向上を実証する前に、人工知能の構築は歴史上最大規模の資本投資プログラムの一つとなるだろう。.
PwCが発表し、土曜日にロイターの分析によってより明確になったこの推計は、既に支出された金額ではなく、あくまで予測である。46の国と地域におけるデータセンターの設備投資を対象とし、サーバー、プロセッサ、ネットワーク機器の繰り返し交換費用も含まれている。とはいえ、その規模は、AI向けに計画されている物理インフラと、それを維持するために必要な経済的収益との間のギャップが拡大していることを示している。
このギャップはAIバブルを証明するものではなく、インフラが永続的な価値を持たないことを意味するものでもありません。鉄道やインターネットネットワークは、過去の技術ブームで過剰投資を行った企業の失敗を乗り越えてきました。しかし、このギャップによって、AIシステムが有用なタスクを実行できるかどうかという問題から、資金調達コスト、ハードウェアの陳腐化、建設リスクが追いつく前に、企業がその能力を十分な収益につなげられるかどうかという問題へと、当面の焦点が移ります。.
31.6兆ドルの予測
PwCのグローバルデータセンター展望 によると、データセンターへの年間設備投資額は2026年の約8,000億ドルから2050年には1兆8,000億ドルに増加すると予測されています。中心シナリオでは累計額は31兆6,000億ドルに達し、AIの普及が加速すれば50兆ドル近くまで増加する可能性があります。これらはあくまでモデル化されたシナリオであり、確実な支出額ではありません。
データセンターへの投資は、コンクリートや鉄骨といった従来のインフラとは異なり、その多くが寿命の短いコンピューティング機器に費やされる。高性能プロセッサや関連システムは、新しいモデルが登場してワットあたりの性能が向上するため、数年以内に交換が必要になる場合がある。データセンター自体は何十年も使用できるかもしれないが、内部の高価な技術ははるかに速いペースで減価償却される可能性がある。そのため、建物、電力接続、冷却システムが完成した後も、継続的な設備投資が必要となる。.
PwCのモデルは、需要、電力供給、半導体供給、規制、そして企業によるAI導入のペースにも左右される。これらの各要素は、総額を大きく変動させる可能性がある。したがって、この主要な数値は、業界の現在の軌道の規模を示すものであり、世界経済が支払わなければならない確定的な費用を示すものではない。.
4.2兆ドルの歳入不足
より差し迫った試金石は、ベイン・アンド・カンパニーが2031年までに予想されるインフラ投資を支えるために必要な額を推定した点にある マーケットウォッチ、AIインフラへの年間投資額は1兆5000億ドルに達する可能性がある。設備投資が業界収益の約4分の1を占めるとすれば、この水準を維持するには、市場は年間約6兆ドルの収益を生み出す必要があるだろう。
ベインは、サブスクリプション、広告、企業生産性向上から約1.2兆ドルから1.8兆ドルの市場規模を特定したが、まだ4.2兆ドルもの市場が残されているとしている。潜在的な新規市場には、自律型機械、産業用ロボット、AIを活用した創薬、新素材などが含まれる。これらの機会は大きなものになる可能性があるが、予測は売上を保証するものではなく、多くはまだ実現していない技術革新やビジネス行動の変化に依存している。.
投資サイクルがますます相互に関連し合っているため、収益面での課題は特に重要となる。半導体メーカーは顧客に資金を提供し、クラウドプロバイダーは長期のキャパシティ契約を締結し、AI開発者はインフラ整備にコミットし、サプライヤーはそれを利用して事業拡大を正当化する。こうした取り決めは建設を加速させる可能性がある一方で、予想された需要が遅れた場合、リスクが集中する可能性もある。.
生産性に関する証拠は依然としてまちまちである。
インフラ整備の経済的根拠は、AIによる労働生産性の向上に一部基づいている。 議会予算局(CBO)の2026~2036年の見通し では、生成型AIの普及拡大が生産性成長の加速に貢献すると予測されている。同時に、CBOは、人口増加の鈍化やその他の制約が続くため、実質経済成長は10年後半には鈍化すると予測している。これは、AIが、現在のあらゆる評価や建設計画を正当化するために必要な並外れた利益を直ちに生み出すことなく、有意義な恩恵をもたらすという見通しと整合的である。
労働市場に関する証拠も同様に一様ではない。 スタンフォード大学デジタル経済研究所の改訂版調査 によると、AIに高度に曝されている職業に就く22歳から25歳の労働者の雇用は、AIに曝されていない同年代の労働者と同水準を維持していた場合と比べて19%低いことが判明した。しかし、研究者らは経済全体にわたる広範な雇用喪失は確認できなかった。また、いくつかの要因を考慮すると推定される格差は縮小すること、一部の異なる傾向は生成型AIの普及以前から存在していたこと、そしてその影響は全国調査データよりも給与計算会社のサンプルの方が強いことを指摘している。
これらの調査結果は、生産性を支出やソフトウェア導入だけで判断できない理由を示している。AIは一部のタスクに必要な時間を短縮する可能性があるが、企業は測定可能な生産性向上ではなく、実験、統合コスト、人員削減といった形でその節約分を吸収する。AIのメリットは確かに存在するものの、構築段階で負った財政的負担に見合うだけの速さで現れるとは限らないのだ。.
投資を正当化するものは何か
最も有力な証拠は、インフラ整備資金を自社で調達している企業以外からのAI製品による収益の持続的な成長と、業界全体にわたる測定可能な生産性向上の組み合わせだろう。既存データセンターの利用率の上昇、長期にわたる顧客契約、コンピューティングコストの低下も、この主張を裏付けるものとなる。対照的に、プロジェクトの度重なる遅延、設備利用率の低迷、あるいは循環型資金調達への依存は、拡張が需要を上回っているリスクを高めることになる。.
今のところ、業界は実証を待たずに投資を進めている。AIが新たな巨大市場を創出すれば、31.6兆ドルという予測は最終的には控えめなものに見えるかもしれないし、収益がなかなか得られなければ過剰なものに見えるかもしれない。重要なのは、インフラ容量と経済的価値は同じものではないという点だ。AI競争の次の段階は、企業がどれだけのコンピューティング能力を構築できるかよりも、顧客がそれを使ってどれだけの持続的な成果を生み出せるかによって評価されるだろう。.











